26 mars 2024
Immatriculation à la TVA au Liechtenstein
Nos avocats au Liechtenstein vous aident à vous immatriculer à la TVA et à comprendre les règles applicables à la TVA au Liechtenstein.
La TVA au Liechtenstein est une taxe appliquée aux livraisons de biens et aux prestations de services. Le Liechtenstein et la Suisse appliquent une politique de TVA commune ; les règles de perception de la taxe et les taux de TVA sont donc identiques dans les deux pays. Ainsi, les sociétés assujetties à la TVA doivent obtenir un numéro de TVA.
Les taux de cette taxe varient selon le type de services ou de biens fournis, et certains services sont même totalement exonérés. La liste ci-dessous présente les principaux taux de TVA au Liechtenstein :
– taux normal : le taux normal de TVA au Liechtenstein est de 8,1 % (relevé de 7,7 % le 1er janvier 2024).
– premier taux réduit : 3,8 %, applicable uniquement aux prestataires de services d’hébergement, comme les hôtels au Liechtenstein.
– second taux réduit : 2,6 %, applicable à la fourniture de denrées alimentaires, de médicaments, de journaux, de livres et de magazines.
– exonération totale : certaines prestations sont entièrement exonérées, comme l’enseignement, les services bancaires et d’assurance ainsi que les services de santé.
Notre cabinet d’avocats au Liechtenstein peut vous apporter toute l’assistance nécessaire pour l’immatriculation à la TVA de votre société.
Principaux aspects de la taxe sur la valeur ajoutée au Liechtenstein
Le taux normal de TVA au Liechtenstein est de 8,1 %. Toutefois, le montant de la taxe applicable aux sociétés du Liechtenstein peut varier selon le secteur d’activité de chacune. Les entreprises qui tirent leurs revenus de domaines comme la santé, l’enseignement ou l’assurance sont exonérées.
Selon la législation fiscale du Liechtenstein, il existe également un taux réduit de TVA pour les entreprises qui livrent des journaux, des livres, des denrées alimentaires et des médicaments. Ce taux s’élève à 2,6 % de la contre-prestation imposable. Une autre catégorie de taux réduit s’applique aux entreprises du secteur de l’hébergement : l’entreprise qui tire ses revenus de l’hébergement bénéficie ainsi du taux réduit de 3,8 %.
Nos avocats au Liechtenstein restent à votre disposition pour tout complément d’information sur les règles de TVA dans ce pays.
Immatriculation à la TVA des sociétés au Liechtenstein
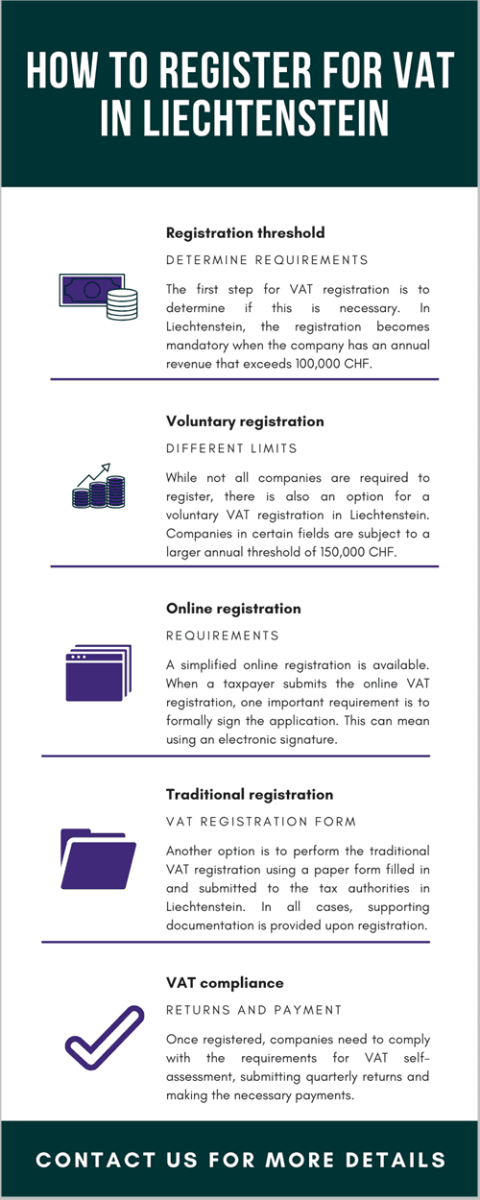
Si vous créez une société au Liechtenstein et que votre chiffre d’affaires est inférieur à 100 000 CHF, l’immatriculation à la TVA n’est pas obligatoire. La législation commerciale vous permet toutefois de procéder à une immatriculation volontaire à la TVA, si cette option vous paraît avantageuse.
Si votre chiffre d’affaires dépasse 100 000 CHF, vous devez suivre la procédure d’immatriculation à la TVA, qui s’effectue par une demande en ligne (sur le portail eMWST de l’Administration fiscale du Liechtenstein) ; les formulaires papier ne sont plus acceptés depuis janvier 2025. Si vous êtes un fournisseur étranger, les autorités peuvent également exiger un dépôt en espèces ou une garantie bancaire. Nos avocats recommandent aux entreprises non immatriculées de clarifier leur situation au regard de l’assujettissement à la TVA. Cela permet aux sociétés d’éviter tout rappel d’impôt rétroactif inutile, qui serait en outre assorti d’intérêts annuels.
Un seuil différent s’applique aux associations culturelles, aux institutions caritatives et aux associations sportives. Pour celles-ci, la valeur des livraisons imposables au-delà de laquelle l’immatriculation à la TVA est obligatoire est de 250 000 CHF.
Les investisseurs doivent savoir que, même si l’entreprise a été immatriculée à la TVA, elle peut demander à être libérée de l’assujettissement si le chiffre d’affaires n’est plus atteint.
Les livraisons de biens et prestations de services soumises à cet impôt indirect sont nombreuses : elles comprennent à la fois la livraison de divers biens et des services qui peuvent dépendre ou non du lieu d’établissement du destinataire. Comme indiqué ci-dessus, les denrées alimentaires, les services d’hôtellerie et d’hébergement, les livres et les journaux sont soumis à différents taux ; les catégories comprennent toutefois aussi, sans s’y limiter, les travaux de construction, les travaux de réparation et de rénovation, les services de conseil aux personnes, les services d’agences de voyages, le transport de passagers, les services d’architecture, les services de gestion et bien d’autres.
Vous pouvez compter sur nous pour obtenir des précisions sur la manière d’obtenir un numéro de TVA au Liechtenstein.
Exigences en matière de TVA au Liechtenstein
L’immatriculation d’une société dont le chiffre d’affaires dépasse le seuil est relativement simple, mais les investisseurs étrangers doivent garder à l’esprit que les formulaires sont en allemand. Depuis janvier 2025, l’immatriculation à la TVA n’est possible que via le portail eMWST (mwstportal.li) avec une connexion eID.li ; les anciennes méthodes – Lilog, où l’utilisateur se connectait, remplissait puis téléchargeait le formulaire d’immatriculation, et Lisign, où l’utilisateur se connectait et effectuait les opérations requises, certifiées ensuite au moyen d’une signature reconnue – ne sont plus utilisées.
Les éléments suivants sont importants :
- signature : le formulaire d’immatriculation à la TVA du Liechtenstein doit être dûment signé par le demandeur, ce qui peut aussi se faire au moyen d’une signature électronique.
- données : les investisseurs qui déposent le formulaire par voie électronique devront également saisir toutes les autres données requises.
- vérification : pour les dépôts électroniques, le demandeur devra également saisir un code PIN à 6 chiffres dans le cadre de la procédure de signature.
- pas de dépôt papier : les formulaires imprimés ou papier ne sont plus acceptés depuis janvier 2025 (auparavant, il était possible de remplir le formulaire en ligne, de l’imprimer et de le déposer sur papier).
Afin de faciliter la procédure d’immatriculation, les autorités ont également élaboré un « Questionnaire d’immatriculation en tant qu’assujetti à la TVA pour les entreprises étrangères ». Les représentants de l’entreprise peuvent répondre aux questions de ce formulaire avant d’engager la procédure d’immatriculation. Les questions portent sur la date précise de début des activités de la société, le type d’activités qui seront exercées ainsi que le chiffre d’affaires annuel estimé. Nos avocats peuvent vous aider à répondre à ces questions.
Si vous avez des questions sur les exigences d’immatriculation à la TVA au Liechtenstein, nos avocats peuvent y répondre.
Les autorités fiscales locales vérifieront si la société remplit les conditions de l’assujettissement à la TVA.
Les sociétés dont le chiffre d’affaires est inférieur au seuil peuvent également s’immatriculer volontairement. Cela est avantageux pour les entreprises principalement actives dans l’import-export, même si elles n’atteignent pas le montant de 100 000 CHF par an. L’immatriculation est recommandée dans ces cas, car l’impôt préalable peut être déduit même si les exportations ne sont pas soumises à la TVA.
Le portail e-MWST est utilisé par les sociétés immatriculées à la TVA pour déposer leurs déclarations et effectuer leurs formalités en ligne. Cette plateforme est gratuite et peut être utilisée par un mandataire de la société.
L’un de nos avocats spécialisés dans l’immatriculation à la TVA au Liechtenstein peut vous fournir de plus amples informations sur l’immatriculation et les déclarations. Veuillez noter que les sociétés non assujetties à la TVA le deviennent si elles acquièrent des prestations soumises à l’impôt sur les acquisitions d’une valeur supérieure à 10 000 CHF par an.
Conformité en matière de TVA au Liechtenstein
L’assiette de la taxe sur la valeur ajoutée au Liechtenstein repose sur l’auto-déclaration. C’est pourquoi il est important que les dirigeants de société respectent leurs obligations déclaratives courantes. À défaut, ils peuvent être tenus responsables du paiement de la taxe indûment soustraite en cas de paiements irréguliers, voire de fraude à la TVA. Les sociétés non établies sont tenues de désigner un représentant fiscal, et l’un de nos avocats au Liechtenstein peut vous accompagner dans cette démarche.
Les sociétés au Liechtenstein doivent déposer des déclarations de TVA trimestrielles. L’un de nos avocats peut vous fournir des informations détaillées sur les exigences légales en matière de déclaration et de paiement de la TVA, ainsi que sur vos obligations en fonction de votre chiffre d’affaires annuel.
Fiscalité au Liechtenstein
Les autres impôts applicables aux sociétés au Liechtenstein sont notamment les suivants : l’impôt sur les bénéfices des sociétés, le droit de timbre, l’impôt sur les gains immobiliers, les cotisations de sécurité sociale, les droits de douane et les tarifs à l’importation. Nos avocats fiscalistes au Liechtenstein présentent ci-dessous les taux des principaux impôts :
- 12,5 % : il s’agit du taux de l’impôt sur les bénéfices des sociétés, l’un des plus avantageux d’Europe.
- 1 800 CHF : il s’agit de l’impôt minimum annuel, imputable sur l’impôt sur les bénéfices (sauf pour les petites entreprises).
- 12 % : il s’agit de l’impôt sur les rémunérations versées aux membres du conseil d’administration des sociétés du Liechtenstein ; d’autres conditions peuvent s’appliquer.
- 1 % : il s’agit du droit de timbre applicable au Liechtenstein, le pays étant rattaché à la Suisse pour les besoins de cet impôt.
L’exercice fiscal au Liechtenstein correspond à l’exercice comptable de la société. Les déclarations fiscales doivent être déposées au plus tard le 1er juillet de l’année suivant celle au titre de laquelle l’impôt est dû. L’impôt est payable dans les 30 jours suivant la réception de l’avis d’imposition. Des pénalités s’appliquent en cas de dépôt tardif ou aux sociétés qui ne respectent pas les obligations déclaratives.
Le Liechtenstein a conclu plusieurs conventions de double imposition avec d’autres juridictions. Leurs dispositions peuvent permettre aux sociétés disposant d’établissements stables à la fois au Liechtenstein et dans un autre pays d’être imposées dans un seul État pour certains types de revenus. L’un de nos avocats peut vous fournir de plus amples informations sur ces conventions ainsi que sur toute autre législation pertinente en matière d’immatriculation à la TVA au Liechtenstein et de conformité fiscale.
Investissements au Liechtenstein
Le Liechtenstein est le sixième plus petit pays du monde par sa superficie. Nous présentons ci-dessous un ensemble de données statistiques utiles sur le climat d’investissement et la situation économique du pays :
- 4 156 : sociétés dans le secteur des services en 2018, soit une hausse de 3,6 % par rapport à 2017.
- 623 : sociétés dans le secteur de la production de biens, soit une hausse de 3,1 % par rapport à 2017.
- 99 : sociétés dans le secteur agricole, soit une hausse de 4,2 % par rapport au nombre de sociétés de ce secteur en 2017.
Dépôt des déclarations de TVA au Liechtenstein
Toutes les sociétés qui perçoivent la taxe sur la valeur ajoutée au Liechtenstein sont tenues de déposer des déclarations auprès de l’administration fiscale locale. Les déclarations de TVA au Liechtenstein doivent être déposées chaque trimestre (tous les 3 mois). Dans le même temps, les sociétés doivent également reverser aux autorités les montants perçus.
Dans certains cas, des exceptions peuvent être accordées et des déclarations de TVA mensuelles peuvent être déposées.
Il convient de noter que la TVA peut être remboursée aux ressortissants étrangers ayant effectué un achat au Liechtenstein. Le remboursement peut être accordé pour des biens ou services imposables, sur présentation d’une facture.
Évolution des taux de TVA au Liechtenstein
Comme en Suisse (espace TVA commun), le taux normal de TVA a été relevé le 1er janvier 2024. Le nouveau taux est de 8,1 %, contre 7,7 % auparavant. Le taux applicable aux services d’hébergement est passé de 3,7 % à 3,8 %. Le taux réduit applicable à la fourniture de certains biens est passé de 2,5 % à 2,6 %.
Nos avocats au Liechtenstein peuvent vérifier si vous êtes assujetti à la TVA et vous accompagner ensuite dans votre immatriculation à la TVA au Liechtenstein. N’hésitez pas à contacter nos avocats locaux pour toute information complémentaire sur la TVA dans ce pays.